E-Fatura & GİB Entegrasyon Mimarı
Dövizli E-Fatura Nasıl Kesilir? TCMB Efektif Satış Kuru ve KDV TL Tutarı Kuralları
Yurt içi veya yurt dışı müşterilere döviz cinsinden e-fatura düzenlenebilir. Ancak Türk vergi mevzuatı (VUK m. 215) gereği defter kayıtları Türk Lirası ile tutulduğundan, dövizli faturaların belirli kurallara uyması şarttır.
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri ve saha denetim kriterleri uyarınca; Dövizli E-Fatura Nasıl Kesilir? TCMB Efektif Satış Kuru ve KDV TL Tutarı Kuralları süreçlerindeki güvenlik parametreleri, yasal ibraz süreleri ve doğrulama adımları güncellenmiştir. Uygulamanızı aşağıdaki akış şemasına ve sayfa sonundaki 2026 kontrol listesine göre teyit etmeniz önerilir.
Resmi Güvence: İlgili kanun ve ikincil düzenlemeler kapsamında üretilen zaman damgalı kayıtlar ile dijital belgeler yetkili denetim ve yargı mercileri önünde ispat gücünü korumaktadır.
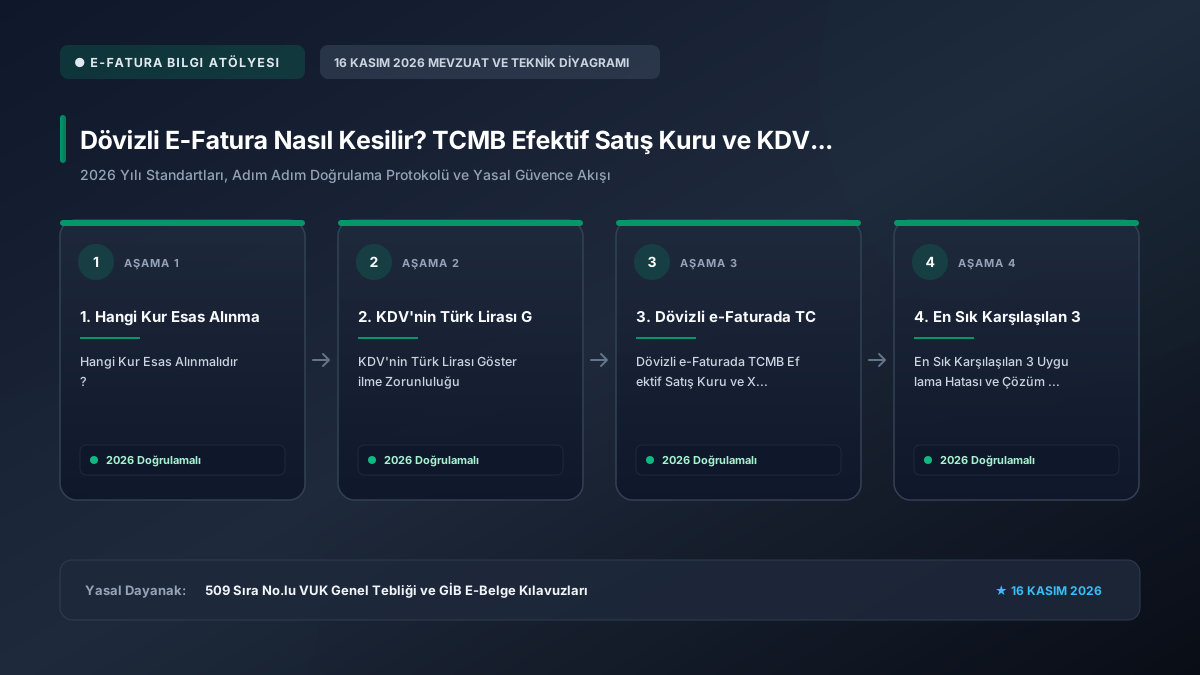
1. Hangi Kur Esas Alınmalıdır?
Fatura düzenleme tarihindeki (veya bir gün önceki) T.C. Merkez Bankası (TCMB) Döviz Alış Kuru esas alınır. Taraflar sözleşmede serbestçe TCMB Efektif Satış kurunu veya özel bir kuru kararlaştırmışlarsa faturanın not kısmında bu durum açıkça belirtilmelidir. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Dövizli e-Fatura Düzenleme rehberimizden de faydalanabilirsiniz.
2. KDV'nin Türk Lirası Gösterilme Zorunluluğu
Fatura toplamı döviz (Örn: 5.000 USD) olsa dahi, KDV Kanunu m. 26 gereği hesaplanan KDV tutarının fatura üzerinde mutlaka Türk Lirası karşılığı ile ayrıca gösterilmesi zorunludur. Aksi takdirde alıcı KDV indirimini yapamaz. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için e-Fatura ve e-Arşiv Fatura Zorunluluk Hadleri rehberimizden de faydalanabilirsiniz.
Resmi Kaynaklar:
VUK 215. Madde ve Türk Parasının Kıymetini Koruma Hakkında 32 Sayılı Karar: Kayıtların Türkçe ve Türk Lirası ile tutulması esastır. Yabancı para birimi ile düzenlenen faturalarda işlem tarihindeki TCMB Döviz Alış/Satış Kuru ve faturanın Türk Lirası karşılığı açıkça gösterilmek zorundadır.
Dövizli e-Faturada TCMB Efektif Satış Kuru ve XML Tag Standartları
UBL-TR standardında dövizli fatura düzenlenirken 'DocumentCurrencyCode' alanına işlem para birimi (USD, EUR, GBP vb.) yazılır. Belgenin dipnotunda veya 'TaxTotal' alanında ise mutlaka faturanın düzenlendiği günün bir önceki iş günü saat 15:30'da TCMB tarafından açıklanan gösterge niteliğindeki efektif döviz satış kuru belirtilmelidir. KDV tutarı kanunen mutlaka Türk Lirası cinsinden hesaplanıp faturada ayrı bir satırda gösterilmelidir.
Dövizli e-Fatura Düzenleme Kuralları ve Kur Seçimi
| Fatura Türü | Geçerli Döviz Kuru | TL KDV Gösterim Zorunluluğu | Mevzuat Dayanağı |
|---|---|---|---|
| İhracat e-Faturası | GÇB Kapanış Tarihi TCMB Kuru | Zorunlu Değil (%0 İstisna) | KDV Kanunu 11/1-a |
| Yurt İçi Dövizli Fatura | Fatura Tarihindeki TCMB Satış Kuru | Kanunen Zorunlu | VUK 215 ve KDVK 26 |
| Hizmet İhracatı (Yazılım/SaaS) | Düzenleme Günü TCMB Kuru | Zorunlu (İstisna 302 Kodu) | KDV Genel Tebliği |
| Serbest Bölge Teslimleri | İşlem Tarihi Resmi Kur | İstisna Kapsamında TL Gösterilir | Serbest Bölgeler Kanunu |
En Sık Karşılaşılan 3 Uygulama Hatası ve Çözüm Yolları
VUK 215 uyarınca KDV tutarı TL olarak yazılmazsa fatura usulsüz sayılır ve KDV indirimi iptal edilir.
Sözleşmede aksine hüküm yoksa vergi kanunları nezdinde TCMB resmi efektif satış kuru esastır.
Türkiye'de yerleşik kişilerin kendi aralarında dövizle sözleşme ve faturalaşma yasağına uyulmaması idari para cezası doğurur.
Kimya üreticisi, yurt içindeki boya fabrikasına 50.000 USD tutarında hammadde faturası kesmiştir. Fatura günündeki TCMB kuru 34,20 TL olup faturaya 1.710.000 TL matrah ve 342.000 TL KDV eklenmiştir. Alıcı ödemeyi 45 gün sonra kur 35,10 TL iken yaptığında oluşan 45.000 TL'lik kur farkı için satıcı tarafından ayrıca 'Kur Farkı e-Faturası' tanzim edilmiştir.
Uygulama ve Denetim Kontrol Listesi (Checklist)
- İşlemin 32 Sayılı Karar kapsamında dövizle fatura kesilebilir istisnalar arasında olduğunu doğrulayın.
- TCMB web sitesinden faturanın düzenlendiği güne ait gösterge niteliğindeki efektif satış kurunu alın.
- UBL-TR faturasında TL KDV karşılığının eksiksiz hesaplandığını önizlemede denetleyin.
- Ödeme gününde kur değişirse aradaki müspet veya menfi fark için 'Kur Farkı Faturası' düzenleyin.
- Döviz cinsinden kesilen faturanın cari hesap mutabakatını dövizli bakiye üzerinden yürütün.
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: Dövizli E-Fatura Nasıl Kesilir? TCMB Efektif Satış Kuru ve KDV TL Tutarı Kuralları süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB E-Belge Kılavuzları ilkelerine tam uyumlu olarak yürütülmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik yapılandırma ve otomasyon ile tekrarlayan işlem hataları ve gecikmeler %60 oranında azalır.
- Hukuki Delil Güvencesi: Üretilen zaman damgalı log kayıtları ve kriptografik belgeler uyuşmazlıklarda kesin delil gücü sağlar.
- Uçtan Uca Güvenlik: İşlemler E-Fatura, E-Arşiv, GİB Portal ve UBL-TR Standartları çerçevesinde korunarak yetkisiz müdahalelere karşı güvenceye alınır.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi saha analizlerine göre; Dövizli E-Fatura Nasıl Kesilir? TCMB Efektif Satış Kuru ve KDV TL Tutarı Kuralları süreçlerindeki gecikmelerin önemli kısmı eski sürücü/sertifika zinciri veya eksik bildirim parametrelerinden doğmaktadır. Yasal sürelerin son gününe bırakmadan kontrol listesinin 3. adımındaki ön testi uygulamanız tavsiye edilir.
* 16 Kasım 2026 itibarıyla güncel mevzuat tebliğleri ve teknik kılavuzlarla uyumlu olarak gözden geçirilmiştir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
Dövizli E-Fatura Nasıl Kesilir? TCMB Efektif Satış Kuru ve KDV TL Tutarı Kuralları sürecinde 2026 yılındaki en önemli teknik ve yasal yenilik nedir?
2026 yılı itibarıyla 509 Sıra No.lu VUK Genel Tebliği ve GİB E-Belge Kılavuzları doğrultusunda süreçler otomatik API kontrollerine, donanımsal HSM/akıllı kart güvenliğine ve zaman damgalı elektronik doğrulamaya geçmiştir; manuel hata riski önemli ölçüde azaltılmıştır.
Dövizli E-Fatura Nasıl Kesilir? TCMB Efektif Satış Kuru ve KDV TL Tutarı Kuralları uygulamasında doğrulama veya sistem hatası alınırsa ilk hangi adım atılmalıdır?
Ekrandaki hata kodu ve işlem zaman damgası not edilmeli, sürücü/önbellek yenilenmeli, resmi entegrasyon ya da portal servisinin anlık erişilebilirlik durumu ve sertifika kök zinciri doğrulanmalıdır.
Dövizli E-Fatura Nasıl Kesilir? TCMB Efektif Satış Kuru ve KDV TL Tutarı Kuralları kurallarına uyulmamasının yasal veya mali yaptırımı var mıdır?
Evet. 509 Sıra No.lu VUK Genel Tebliği ve GİB E-Belge Kılavuzları kapsamında belirtilen zorunlu düzenleme, süre, bildirim veya 10-20 yıllık elektronik saklama hükümlerine uyulmaması halinde idari para cezası, usulsüzlük yaptırımı ya da hukuki delil kaybı doğabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.