E-Fatura & GİB Entegrasyon Mimarı
Binek Araç Gider Kısıtlaması Kapsamında Akaryakıt e-Arşiv Faturalarının Muhasebeleştirilmesi
Gelir Vergisi Kanunu'nun 40. maddesinde yer alan Binek Araç Gider Kısıtlaması düzenlemesi, şirketlerin faaliyetlerinde kullandıkları binek otomobillerin giderlerinin yalnızca %70'inin ticari kazançtan indirilmesine izin vermektedir. Kalan %30'luk kısım ise Kanunen Kabul Edilmeyen Gider (KKEG) olarak kaydedilmek zorundadır. Taşıt tanıma sistemlerinden gelen toplu akaryakıt e-Arşiv faturaları, kiralama faturaları ve servis bakım bedelleri muhasebeleştirilirken bu ayrımın doğru yapılması vergi cezalarını önler. Bu rehberde binek araç gider faturalarının e-Dönüşüm kayıt standartlarını açıklıyoruz.
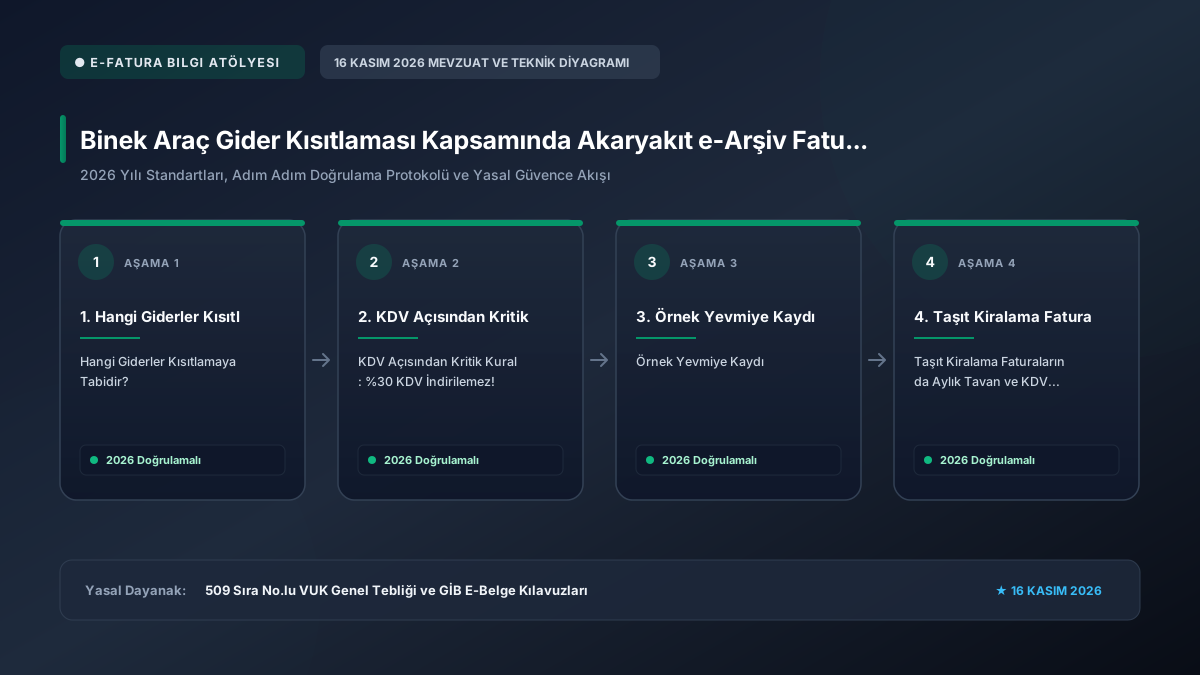
1. Hangi Giderler Kısıtlamaya Tabidir?
- Akaryakıt, LPG ve elektrikli şarj istasyonu e-faturaları.
- Otoyol, köprü ve otopark ücretleri.
- Periyodik bakım, yedek parça ve lastik faturaları.
- Kasko, trafik sigortası ve motorlu taşıtlar vergisi (MTV zaten KKEG'dir).
2. KDV Açısından Kritik Kural: %30 KDV İndirilemez!
Giderin %30'u KKEG olduğu için, bu %30'a isabet eden Katma Değer Vergisi de 191 İndirilecek KDV hesabına ALINAMAZ. İndirilemeyen KDV de KKEG hesabına eklenmelidir. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Dövizli e-Fatura Düzenleme rehberimizden de faydalanabilirsiniz.
3. Örnek Yevmiye Kaydı
1.200 TL (1.000 TL Matrah + 200 TL KDV) tutarında bir akaryakıt faturasında:
770 Genel Yönetim Giderleri (Giderleşen %70):700 TL191 İndirilecek KDV (İndirilebilen %70):140 TL689 / 770 KKEG (Matrahın %30'u + KDV'nin %30'u):300 TL + 60 TL = 360 TL320 / 100 Kasa / Satıcılar:1.200 TL
4. Taşıt Kiralama Faturalarında Aylık Tavan ve KDV Sınırı
Kiralık binek araçlarda akaryakıt gideri yanında aylık kira bedelinde de kanuni tavan sınır mevcuttur: Konuyla ilgili teknik gereksinimler ve mevzuat adımları için e-Fatura ve e-Arşiv Fatura Zorunluluk Hadleri rehberimizden de faydalanabilirsiniz.
- Maliye Bakanlığı tarafından her yıl belirlenen aylık kira tavanını aşan kısım doğrudan KKEG yazılır.
- Tavan tutarın altındaki net kira bedeli ise %70 gider / %30 KKEG kuralına göre ayrıştırılır.
- Kiralama faturasındaki KDV'nin yalnızca gider yazılabilen kısma isabet eden payı indirilebilir.
5. Taşıt Tanıma Sistemi (TTS) Toplu Faturalarının Yönetimi
- Ay sonunda akaryakıt dağıtım şirketinden gelen tek kalemlik toplu e-arşiv faturanın araç detay listesi incelenir.
- Listedeki araçlar binek ve ticari (kamyonet, hafif ticari) olarak ikiye ayrılır.
- Ticari araçların akaryakıtı %100 gider yazılırken; binek araçlar otomatik olarak %70 gider / %30 KKEG formülüne tabi tutulur.
6. Sıkça Sorulan Sorular: Taşıt Gider Kısıtlaması
Soru: Elektrikli binek araçların şarj istasyonu faturalarında kısıtlama geçerli mi?
Cevap: Evet. Şarj istasyonlarından alınan e-faturalar da akaryakıt gibi taşıt enerji gideri sayıldığından %70 gider / %30 KKEG kuralına tabidir.
Soru: Şirket ortağının şahsi aracı şirkete kiralanırsa kısıtlama uygulanır mı?
Cevap: Evet. Şirket aktifine kayıtlı olmayan ancak 2 No'lu KDV ve stopaj ödenerek şirket faaliyetlerinde kullanılan kiralık binek araçların da tüm yakıt ve bakım giderleri %70 kısıtlamasına tabidir.
Soru: Kış lastiği alım faturası amortismana mı tabi tutulur, doğrudan gider mi yazılır?
Cevap: Fatura bedeli VUK demirbaş sınırının altındaysa doğrudan %70 gider / %30 KKEG olarak kaydedilir; sınırın üstündeyse amortismana tabi tutulur ve ayrılan yıllık amortismanın %70'i gider yazılır.
Sonuç
e-Fatura entegrasyon programınızda binek araç carilerine özel şablon tanımlayarak bu hesaplamaları otomatik yapabilir, geçici vergi dönemlerinde KKEG hesaplama hatalarının önüne geçebilirsiniz.
Binek Araç Gider Kısıtlaması ve Akaryakıt Fatura Kayıt Tablosu
Şirket binek araçlarının akaryakıt ve bakım e-arşiv faturalarında %70 gider ve %30 KKKG hesaplama tablosu:
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri ve saha denetim kriterleri uyarınca; Binek Araç Gider Kısıtlaması Kapsamında Akaryakıt e-Arşiv Faturalarının Muhasebeleştirilmesi süreçlerindeki güvenlik parametreleri, yasal ibraz süreleri ve doğrulama adımları güncellenmiştir. Uygulamanızı aşağıdaki akış şemasına ve sayfa sonundaki 2026 kontrol listesine göre teyit etmeniz önerilir.
Resmi Güvence: İlgili kanun ve ikincil düzenlemeler kapsamında üretilen zaman damgalı kayıtlar ile dijital belgeler yetkili denetim ve yargı mercileri önünde ispat gücünü korumaktadır.
Binek Araç Gider Kısıtlaması Muhasebe Dağılım Matrisi
| Gider Kalemi / Tutar | İndirilebilir Gider Oranı (%70) | KKEG Yazılacak Pay (%30) | KDV İndirim Durumu |
|---|---|---|---|
| 1.000 TL Akaryakıt Bedeli | 700 TL (770/760 Genel Yönetim Gideri) | 300 TL (689 Kanunen Kabul Edilmeyen Gider) | %70'e isabet eden KDV 191'e, %30 KKEG KDV'ye |
| Oto Kiralama Aylık Faturası | Aylık tavan sınırına kadar %70 gider | Tavanı aşan kısım doğrudan KKEG | Aşan tutarın KDV'si indirilemez |
| Araç Bakım ve Lastik Faturası | %70 Ticari Kazançtan İndirilebilir | %30 Kanunen Kabul Edilmeyen Gider | Fatura KDV'si aynı oranda ayrıştırılır |
| MTV (Motorlu Taşıtlar Vergisi) | 0 TL (İndirilemez) | %100 KKEG | KDV yoktur |
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: Binek Araç Gider Kısıtlaması Kapsamında Akaryakıt e-Arşiv Faturalarının Muhasebeleştirilmesi süreçleri 509 Sıra No.lu VUK Genel Tebliği ve GİB E-Belge Kılavuzları ilkelerine tam uyumlu olarak yürütülmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik yapılandırma ve otomasyon ile tekrarlayan işlem hataları ve gecikmeler %60 oranında azalır.
- Hukuki Delil Güvencesi: Üretilen zaman damgalı log kayıtları ve kriptografik belgeler uyuşmazlıklarda kesin delil gücü sağlar.
- Uçtan Uca Güvenlik: İşlemler E-Fatura, E-Arşiv, GİB Portal ve UBL-TR Standartları çerçevesinde korunarak yetkisiz müdahalelere karşı güvenceye alınır.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Fatura Bilgi Atölyesi saha analizlerine göre; Binek Araç Gider Kısıtlaması Kapsamında Akaryakıt e-Arşiv Faturalarının Muhasebeleştirilmesi süreçlerindeki gecikmelerin önemli kısmı eski sürücü/sertifika zinciri veya eksik bildirim parametrelerinden doğmaktadır. Yasal sürelerin son gününe bırakmadan kontrol listesinin 3. adımındaki ön testi uygulamanız tavsiye edilir.
* 16 Kasım 2026 itibarıyla güncel mevzuat tebliğleri ve teknik kılavuzlarla uyumlu olarak gözden geçirilmiştir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
Binek Araç Gider Kısıtlaması Kapsamında Akaryakıt e-Arşiv Faturalarının Muhasebeleştirilmesi sürecinde 2026 yılındaki en önemli teknik ve yasal yenilik nedir?
2026 yılı itibarıyla 509 Sıra No.lu VUK Genel Tebliği ve GİB E-Belge Kılavuzları doğrultusunda süreçler otomatik API kontrollerine, donanımsal HSM/akıllı kart güvenliğine ve zaman damgalı elektronik doğrulamaya geçmiştir; manuel hata riski önemli ölçüde azaltılmıştır.
Binek Araç Gider Kısıtlaması Kapsamında Akaryakıt e-Arşiv Faturalarının Muhasebeleştirilmesi uygulamasında doğrulama veya sistem hatası alınırsa ilk hangi adım atılmalıdır?
Ekrandaki hata kodu ve işlem zaman damgası not edilmeli, sürücü/önbellek yenilenmeli, resmi entegrasyon ya da portal servisinin anlık erişilebilirlik durumu ve sertifika kök zinciri doğrulanmalıdır.
Binek Araç Gider Kısıtlaması Kapsamında Akaryakıt e-Arşiv Faturalarının Muhasebeleştirilmesi kurallarına uyulmamasının yasal veya mali yaptırımı var mıdır?
Evet. 509 Sıra No.lu VUK Genel Tebliği ve GİB E-Belge Kılavuzları kapsamında belirtilen zorunlu düzenleme, süre, bildirim veya 10-20 yıllık elektronik saklama hükümlerine uyulmaması halinde idari para cezası, usulsüzlük yaptırımı ya da hukuki delil kaybı doğabilmektedir.
E. Çetin VUK 509 UZMANI
E-Fatura & GİB Entegrasyon Mimarı
Mali Teknoloji Uzmanı | GİB E-Fatura & E-Arşiv Danışmanı
Gelir İdaresi Başkanlığı (GİB) e-Fatura, e-Arşiv, tevkifat oranları ve özel entegratör API mimarileri üzerine kurumsal danışmanlık veren mali teknoloji uzmanı.